
Pelunasan utang obligasi Bantuan Likuiditas Bank Indonesia (BLBI), ketidakpastian penyelesaian utang kereta cepat Jakarta–Bandung atau Whoosh, serta perubahan mekanisme pengelolaan Saldo Anggaran Lebih (SAL) merupakan tiga persoalan yang saling berkaitan dalam kebijakan fiskal Indonesia. Ketiganya menunjukkan bahwa pengelolaan keuangan negara tidak hanya berkaitan dengan kemampuan melunasi utang, tetapi juga dengan cara pemerintah mengatur kas, mengendalikan risiko pembiayaan, dan menjaga kesinambungan kebijakan. Oleh karena itu, keberhasilan fiskal perlu dinilai secara menyeluruh, bukan hanya berdasarkan selesainya satu kewajiban, tetapi juga berdasarkan kemampuan pemerintah mengantisipasi beban keuangan yang mungkin muncul pada masa mendatang.
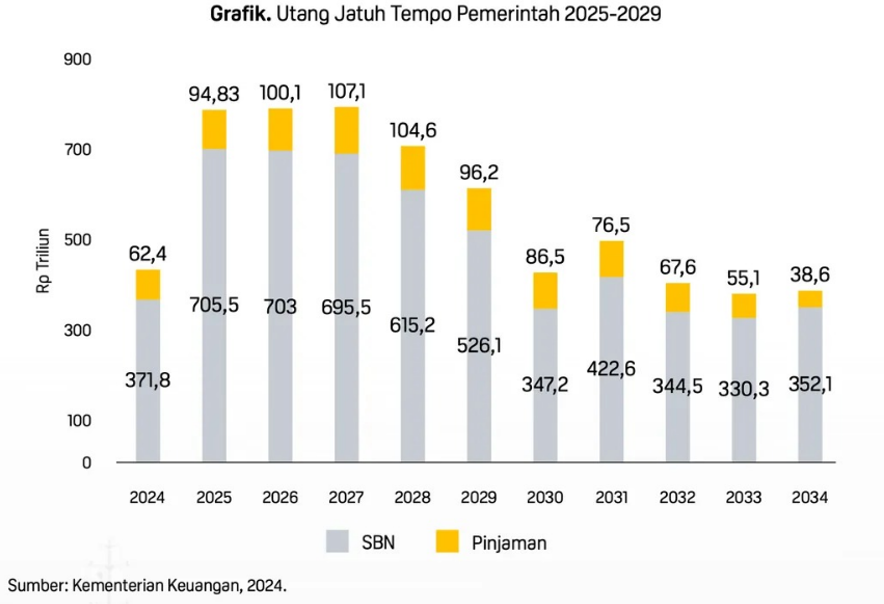
Dalam isu yang dibahas, pelunasan utang obligasi BLBI senilai Rp218,3 triliun pada Agustus 2026 menjadi perkembangan penting karena kewajiban tersebut berkaitan dengan penanganan krisis ekonomi 1997–1998 dan telah berlangsung selama puluhan tahun. Pelunasan ini berpotensi mengurangi kebutuhan pembayaran rutin pemerintah dan memberikan ruang yang lebih fleksibel untuk mengalokasikan anggaran bagi pembangunan. Namun, manfaat fiskalnya perlu dinilai berdasarkan sumber dana dan dampak keseluruhan terhadap keuangan negara, terutama apabila pembayaran dilakukan menggunakan surplus Bank Indonesia yang disetorkan kepada pemerintah. Dengan demikian, berakhirnya kewajiban BLBI patut diapresiasi, tetapi tidak otomatis berarti seluruh risiko fiskal telah terselesaikan. Pemerintah tetap perlu menjelaskan apakah pelunasan tersebut benar-benar memperkuat posisi keuangan negara dalam jangka panjang.
Persoalan tersebut menjadi semakin relevan ketika dikaitkan dengan utang proyek Whoosh yang masih membutuhkan kejelasan mengenai mekanisme penyelesaian dan pembagian tanggung jawab. Berbeda dengan BLBI yang disebut telah lunas, kewajiban Whoosh berkaitan dengan pembiayaan proyek infrastruktur yang melibatkan badan usaha dan berpotensi menimbulkan konsekuensi bagi keuangan negara apabila pemerintah memberikan dukungan atau mengambil alih kewajiban tertentu. Pengalihan utang kepada lembaga lain tidak serta-merta menghilangkan risiko, sebab beban ekonomi tetap dapat muncul apabila pendapatan proyek tidak mencukupi untuk membayar kewajiban. Oleh karena itu, pemerintah perlu menjelaskan dasar pengambilan keputusan, kemampuan pembayaran, proyeksi pendapatan, serta pihak yang akan menanggung risiko apabila kinerja proyek tidak sesuai dengan perkiraan. Dugaan ketidakwajaran nilai aset juga perlu diperiksa secara objektif oleh lembaga berwenang sebelum ditarik menjadi kesimpulan.
Di tengah persoalan tersebut, perubahan mekanisme pengelolaan SAL melalui PMK Nomor 67 Tahun 2026 menjadi bagian penting dari upaya pemerintah mengoptimalkan keuangan negara. Pengelolaan kelebihan kas melalui penempatan pada bank umum atau instrumen Surat Berharga Negara (SBN) dapat menghasilkan imbal hasil dari dana yang belum segera digunakan. Namun, optimalisasi tersebut harus tetap mempertimbangkan keamanan, likuiditas, dan kebutuhan belanja pemerintah. SAL tidak dapat dipandang sebagai sumber dana tanpa batas untuk menyelesaikan seluruh kewajiban negara. Apabila pemerintah harus memenuhi kebutuhan pembayaran utang atau belanja mendesak, dana yang dikelola tetap harus tersedia sesuai kebutuhan. Dalam perspektif ekonomi syariah, penggunaan instrumen seperti Surat Berharga Syariah Negara (SBSN) dan wakalah bi al-istitsmar juga perlu memperhatikan kesesuaian akad dan pelaksanaannya dengan prinsip syariah. Dengan demikian, pengelolaan kas yang baik harus mengutamakan efisiensi sekaligus menjaga keamanan dana publik.
Keterkaitan ketiga persoalan tersebut menunjukkan pentingnya konsistensi kebijakan fiskal di tengah pergantian Menteri Keuangan. Pelunasan BLBI merupakan penyelesaian kewajiban lama, utang Whoosh memperlihatkan perlunya pengendalian risiko pembiayaan, sedangkan pengelolaan SAL menjadi instrumen untuk menjaga efisiensi dan ketersediaan kas negara. Ketiganya membutuhkan perencanaan yang terintegrasi agar penyelesaian satu persoalan tidak menimbulkan ketidakpastian pada persoalan lainnya.
Pergantian pejabat seharusnya tidak membuat arah kebijakan dan pembagian tanggung jawab menjadi tidak jelas, karena pengelolaan keuangan negara harus didasarkan pada aturan, perencanaan jangka panjang, serta mekanisme pengawasan yang kuat. Tantangan utama pemerintah bukan sekadar menyelesaikan utang atau mengoptimalkan imbal hasil, melainkan memastikan bahwa setiap keputusan keuangan dapat dipertanggungjawabkan dan tidak memindahkan beban kepada masyarakat pada masa mendatang. Dengan demikian, keberhasilan transisi kepemimpinan fiskal perlu diukur dari kemampuan pemerintah menjaga kesinambungan kebijakan, mengelola risiko secara transparan, dan memastikan bahwa setiap penggunaan dana negara memberikan manfaat bagi kepentingan publik.